




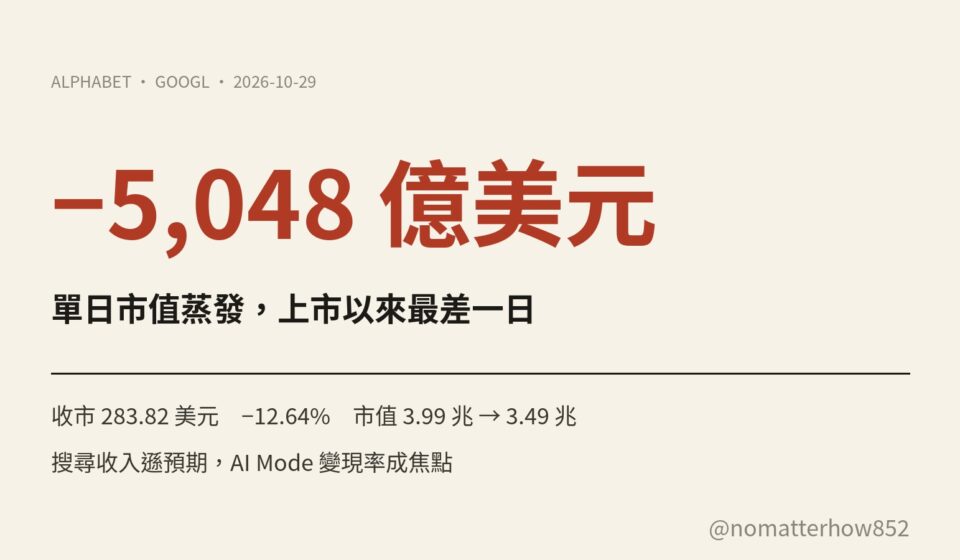

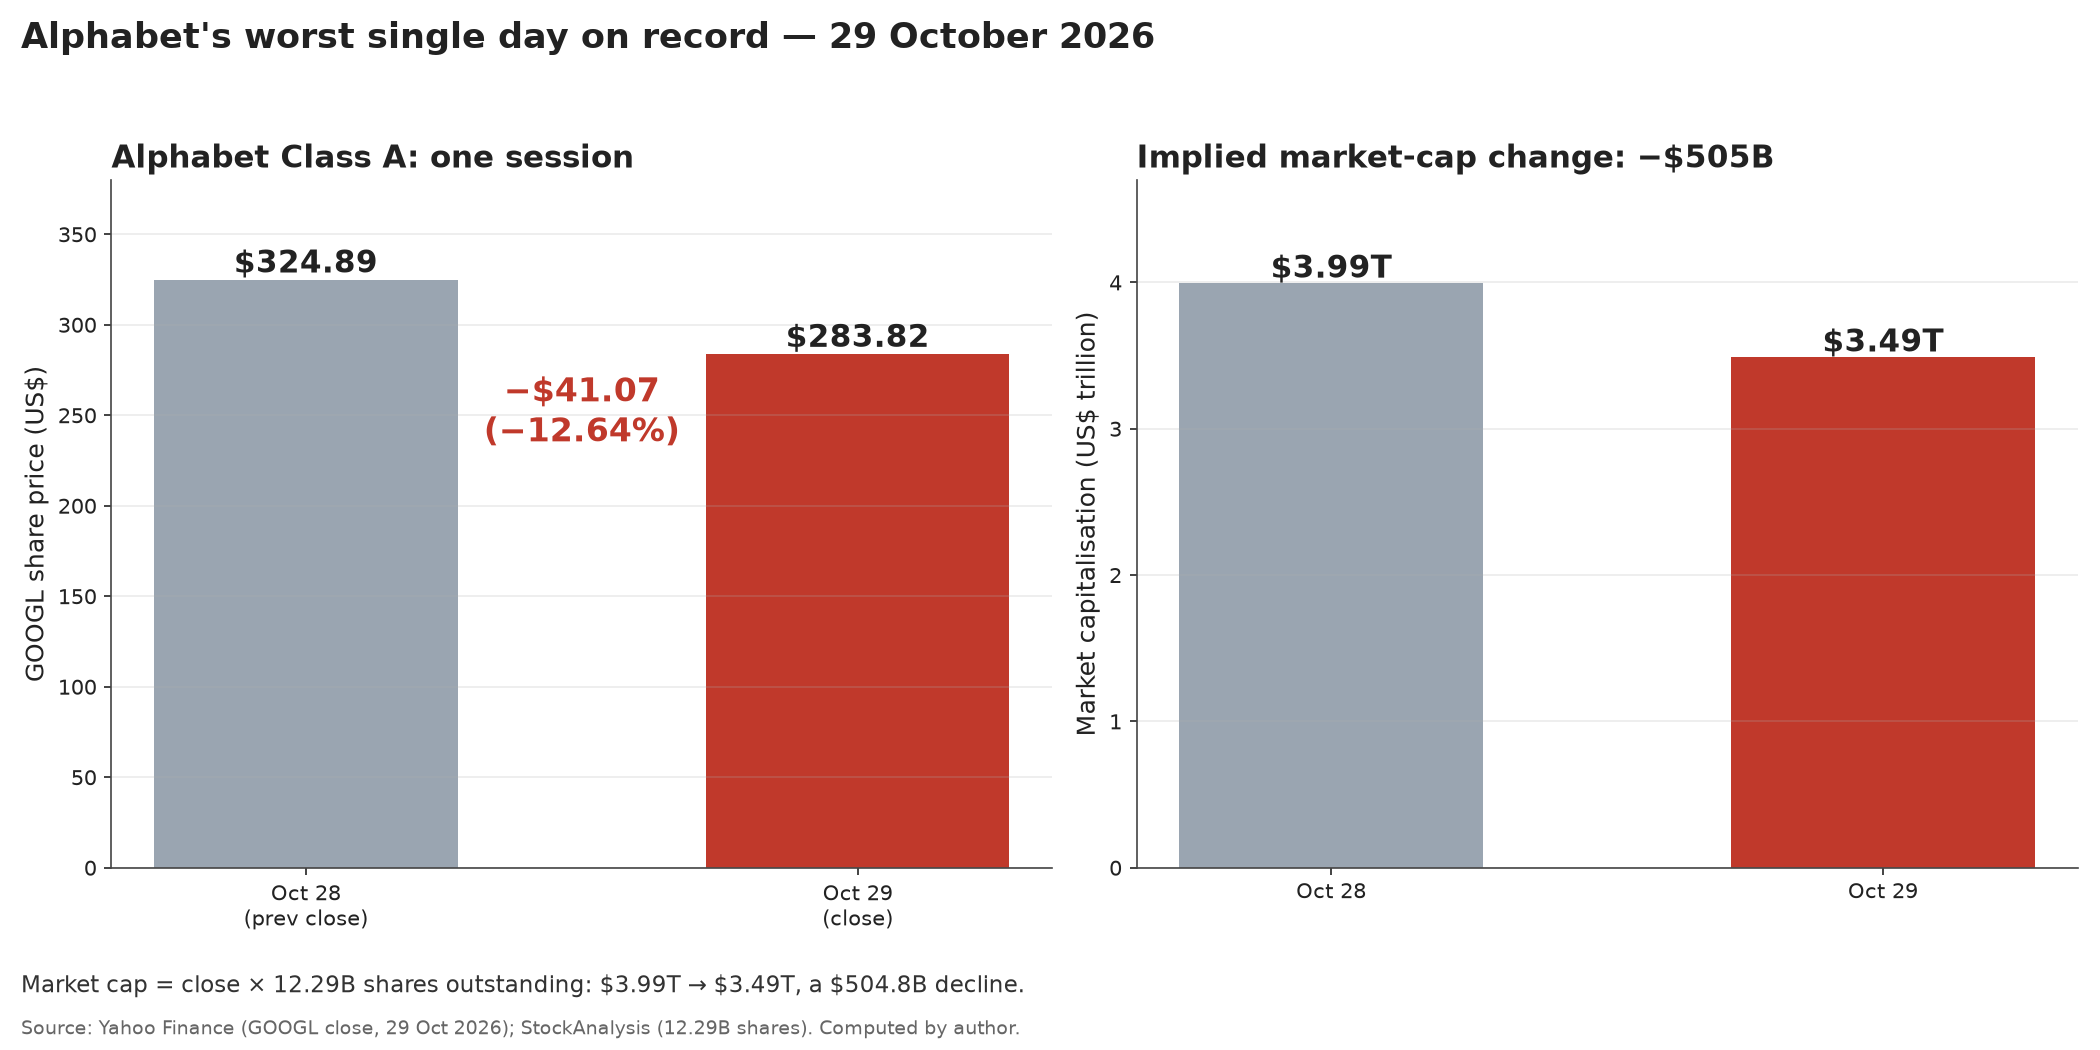
2026 年 10 月 29 日,Alphabet(GOOGL)收市報 283.82 美元,較前一日的 324.89 美元下跌 12.64%,單日蒸發約 5,048 億美元市值,是公司上市以來最差的一個交易日。以 122.9 億股計算,市值由 3.99 兆美元降至 3.49 兆美元。這個金額在美股歷史上排第二,僅次於 Nvidia 於 2025 年 1 月 27 日的約 5,930 億美元。
−5,048 億是怎樣算出來
算式沒有爭議:每股跌 41.07 美元,乘以 122.9 億股,等於 5,048 億美元。股份總數取自 StockAnalysis 於 10 月 30 日的 Class A、B、C 合計;若用 Yahoo Finance 的 122.3 億股,結果約 5,020 億美元,兩者都四捨五入成「約 5,000 億」。
部分報導的 4,800 億與 4,820 億美元是盤中數字,收市後才定格在 5,000 億以上。以收市價為準,5,048 億是最乾淨的版本。
真正的觸發點是財報
跌勢不是無風起浪。10 月 28 日收市後,Alphabet 公布 2026 年第三季業績,股價先在盤後跌約 8%,到 29 日正式交易時段才擴大至 12.64%。市場消化了一整晚,這是對財報數字的反應。
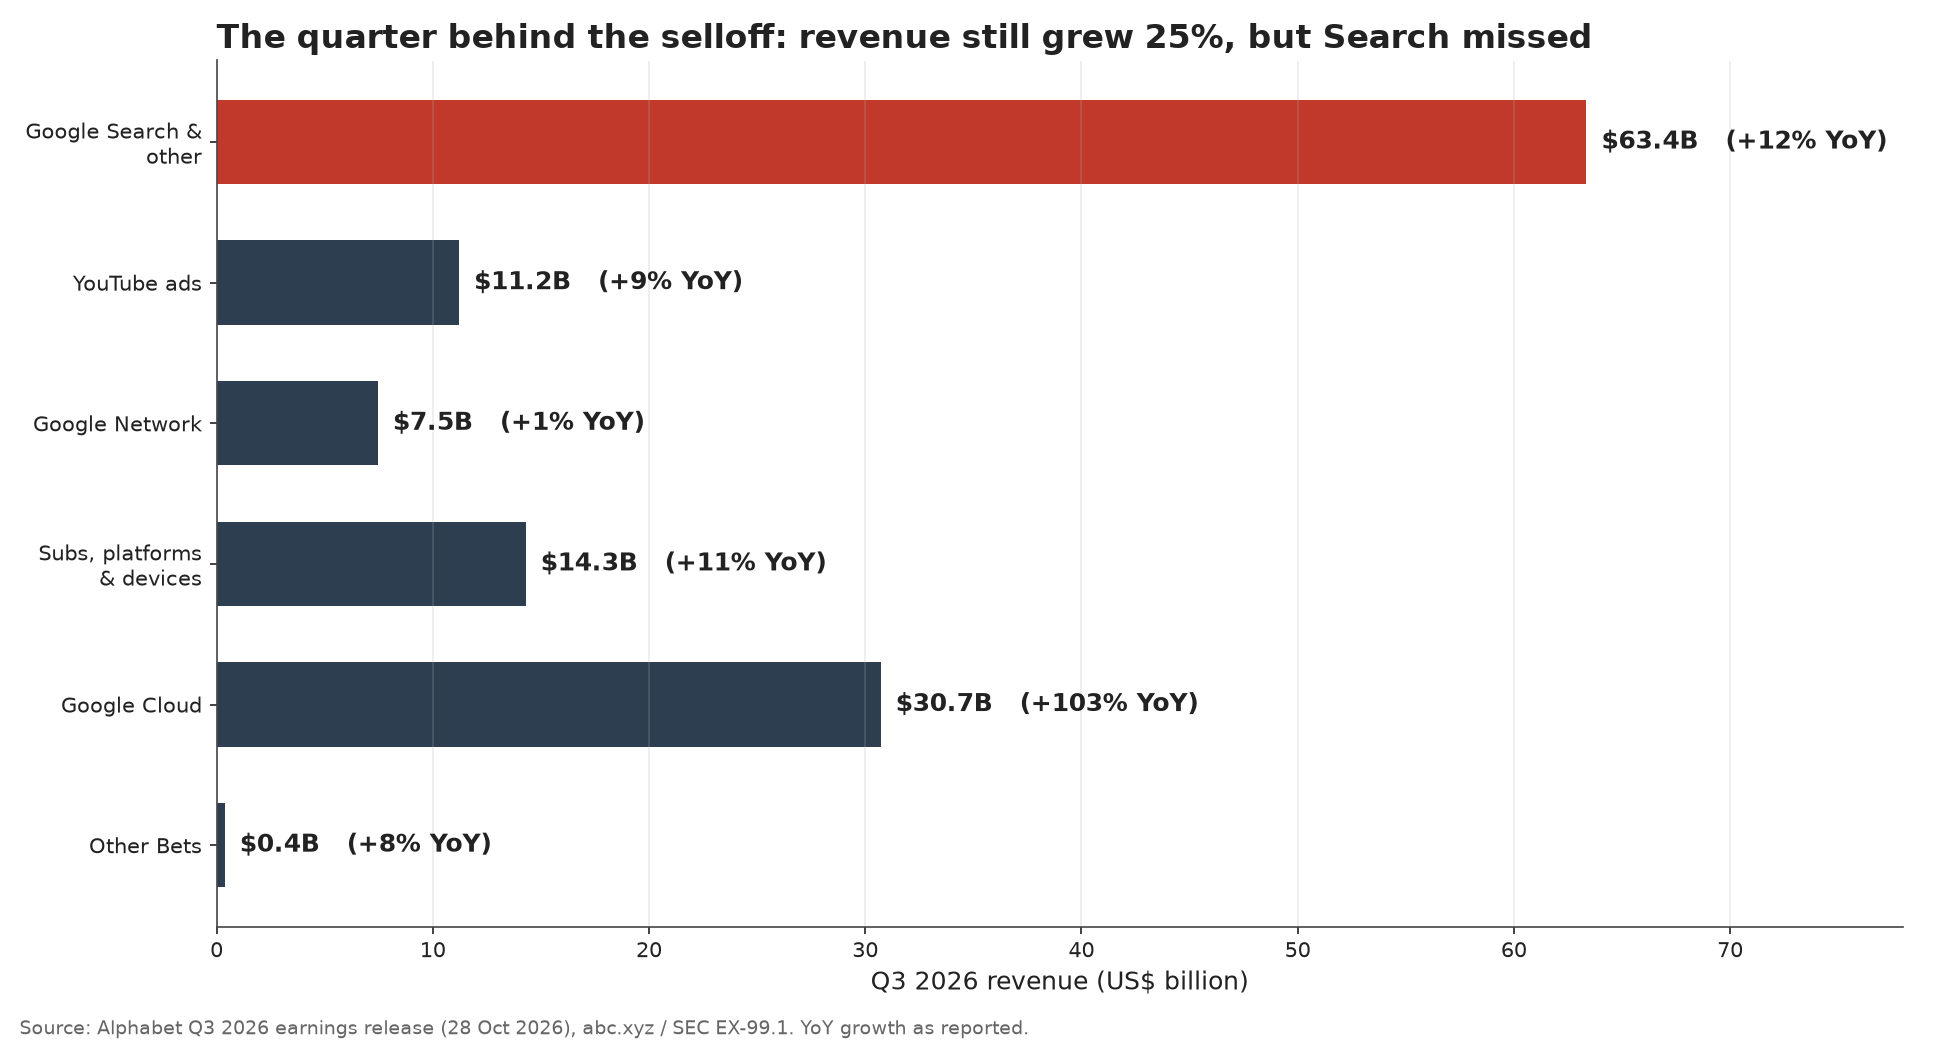
季內總收入 1,276 億美元,按年增長 25%,問題出在結構:Google 搜尋及其他收入 633.5 億美元,按年增長 12%,低於市場約 650 億美元的共識,而且是連續第二季失準。每股盈利 2.12 美元,遠低於預期的 3.01 美元;自由現金流為負 90.7 億美元,市場原本預期只負 27 億。管理層維持 2026 年全年資本開支 1,950 億至 2,050 億美元的指引,並預告 2027 年會再顯著增加。
盈利失準主要不是營運問題。其他收入及支出錄得 82 億美元負值,來自 SpaceX 投資的未實現虧損,季內另有一筆 52 億美元的歐盟委員會現金支出。營業利潤仍增 30% 至 406 億美元,利潤率 31.8%。真正令投資者不安的,是資本開支加碼、自由現金流轉負,而搜尋這台印鈔機的增速在放緩。
AI Mode 食自己:披露到哪一步
「自己食自己」出自財報電話會議。Alphabet 商務總監 Philipp Schindler 說:「值得留意的是,AI Mode 查詢的強勁增長確實帶來了影響,因為我們在 AI Mode 看到的變現率較低。」這是公司自己承認的因果關係,不是外部分析師的推測。
但這句話之後就沒有數字。整份財報、8-K 文件與電話會議,都沒有披露 AI Mode 每次查詢帶來多少收入,也沒有披露它與傳統搜尋的變現率差距。Search Engine Land 的報導寫得很直接:Google 沒有說明 AI Mode 查詢帶來的收入少多少,也沒有說明它對搜尋減速貢獻了多少。分析師的「AI 侵蝕搜尋」敘事,是在這個空白上建立起來的:UBS 稱業績會令市場對搜尋被侵蝕的恐懼「重新回到最前線」,Mizuho 的 Jordan Klein 說這會放大「AI 與代理式工具搶走搜尋及 YouTube 份額」的憂慮。這些是推論,不是公司披露。
公司另外給出三項質性說法:AI Mode 查詢平均比傳統搜尋長三倍,五分之一用到語音、圖片或文件;大部分 AI Mode 查詢屬新增需求(未量化);AI Mode 內贊助與自然產品列表的點擊率「已經相當接近」(僅限產品列表,同樣沒有數字)。
反證:搜尋仍增長
把「食自己」當成全部解釋,會漏掉幾項同時存在的事實。第一,搜尋收入是增長 12%,不是下跌;失準的是相對預期約 2.5%,而非絕對值萎縮。
第二,使用量在加速。Alphabet 稱本季錄得五年來最高的搜尋查詢按年增長,商業類查詢亦包括在內。若 AI Mode 真的在吞噬搜尋,查詢量應先見頂,而非創五年新高。
第三,公司把主因指向匯率。Schindler 稱匯率是搜尋收入按季減速的「單一最大因素」,其次是零售(歐盟取消小額包裹免稅,打擊部分亞太廣告商)與媒體(世界盃基數)。AI Mode 是其中一項被承認的因素,不是唯一一項。
第四,AI 真正賺錢的地方在雲端:Google Cloud 收入 307.1 億美元,按年增長 103%,未完成合約金額 5,610 億美元。市場質疑的是「AI 要花幾多錢」,不是「AI 有冇收入」。
常見問題
Q1:這是 Alphabet 歷史上最大的單日跌幅嗎?
按金額計是。以百分比計,−12.64% 是 2020 年 3 月疫情崩盤(−11.63%)以來最差。對上一次是 2026 年 7 月 23 日第二季財報後,跌 7%,蒸發約 2,750 億美元。
Q2:AI Mode 是否真的侵蝕了搜尋廣告收入?
公司承認有影響,但沒有給出幅度。可確認的是「AI Mode 變現率較低」這句質性描述;無法確認的是它佔了多少個百分點——Google 從未公布,任何具體比例都屬第三方估算。
Q3:香港用到 AI Mode 嗎?
可以。香港列於 Google 搜尋說明頁的 AI Mode 適用國家及地區名單。但另一份「Gemini 4 Argon in AI Mode」名單不包括香港,即香港用戶有基本 AI Mode,未獲最新的 Argon 模型。香港沒有獨立的變現數據可談。
Q4:這次跌勢之後,估值便宜了嗎?
股價較 52 週高位 408.61 美元低 30.54%,但年初至今仍升 9.15%,同期標普 500 升 12.78%;以 5 月歷史高位計,累計流失約 1.4 兆美元市值。跌了三成不等於便宜,仍要視乎資本開支何時轉化為自由現金流。
把一個交易日的 5,048 億美元全部記在 AI Mode 帳上,是方便但過度的說法。當日被重新定價的是一整套組合:搜尋變現率可能下降、資本開支持續上升、自由現金流轉負,再加一筆與本業無關的投資虧損。AI Mode 是這套組合裡最容易被說成故事、也是唯一只用形容詞交代的一項。下一次財報若給出實際變現數字,這場爭論才算真正開始。
分類:Technology
標籤:AI Mode · Alphabet · GOOGL · Google · 搜尋廣告 · 美股 · 財報